Domain unbewohnbar.de kaufen?
Wir ziehen mit dem Projekt
unbewohnbar.de um.
Sind Sie am Kauf der Domain
unbewohnbar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unbewohnbar.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Fachbücher von Oliver KoosDas Handbuch Sanierung und Modernisierung von Bestandsimmobilien bietet eine umfassende und fundierte Analyse der verschiedenen Aspekte, die bei der Sanierung und Modernisierung von Bestandsimmobilien zu berücksichtigen sind. Es behandelt rechtliche, technische und kaufmännische Fragestellungen und richtet sich an Fachleute, die in der Immobilienbranche tätig sind. Die Autoren, ein Team von Experten, bringen ihre umfangreiche Erfahrung und ihr Wissen ein, um praxisnahe Lösungen und Strategien zu präsentieren. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Instandhaltung und Aufwertung von Immobilien beschäftigen. Es bietet wertvolle Einblicke in aktuelle Trends und Best Practices, die für eine erfolgreiche Umsetzung von Sanierungsprojekten erforderlich sind.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
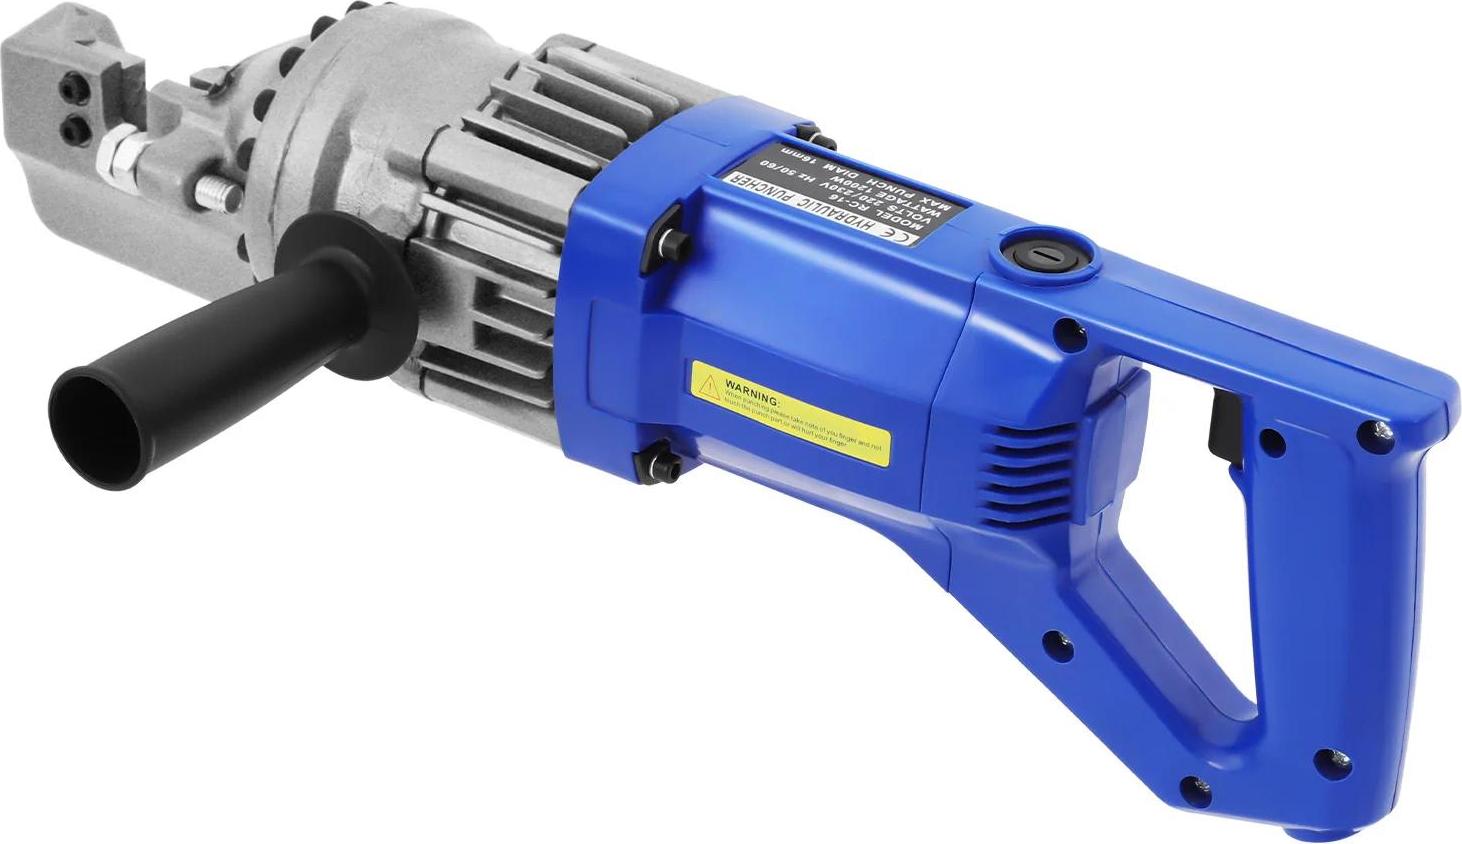
Bewehrungsschneider - Elektrohydraulischer Schneider - Tragbar - 900 W - Verstellbare Öffnung - Für Baustelle & Renovierung - BlauLeistungsstarker hydraulischer Bewehrungsschneider - BlauDieser kompakte, netzbetriebene Bewehrungsschneider in der Farbe Blau liefert zuverlässige Schnitte für Baustellen und Renovierungsprojekte. Mit 900 W Leerlaufleistung, geschmiedeten Komponenten und robuster Verarbeitung sorgt er für schnelle, saubere Ergebnisse bei Bewehrungsstahl und ähnlichen Werkstoffen mit geeigneter Härte. Wichtigste VorteileSchnelle Schnittleistung für effizientes Arbeiten auf der Baustelle.Robuste, geschmiedete Bauweise für Langlebigkeit unter hoher Belastung.Präzise Hydraulik für saubere, wiederholgenaue Schnitte.Komfortables Handling dank ausgewogenem Design und Netzbetrieb.Klare Eignung für Baustahl-Anwendungen mit definierter Materialhärte. Schnelle SchnittleistungDie starke Antriebseinheit mit 900 W ermöglicht kurze Schnittzyklen, sodass Bewehrungsstäbe zügig getrennt werden. Das steigert die Produktivität bei Bau- und Renovierungsarbeiten. Robuste, geschmiedete BauweiseDas Schmiedeverfahren erhöht d473,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Gebundene Ausgabe von , C.H. Beck, 978-3-406-83244-4Handbuch Sanierung Und Modernisierung Von Bestandsimmobilien, Gebundene Ausgabe Von, C.h. Beck, 978-3-406-83244-4, Seitenanzahl: 497139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Energetische Sanierung und Modernisierung von Immobilien, Fachbücher von Wolf ProbstWer sein Haus energetisch saniert, spart Heizkosten, verbessert die Wohnqualität und steigert den Wert seiner Immobilie. Wolf Probst sieht die Energiewende deshalb weniger als Herausforderung, sondern vor allem als Chance. Sein Buch bietet Ihnen einen leicht verständlichen Fahrplan, der Ihnen hilft, bewusst und informiert die richtigen Entscheidungen zu treffen. Sie erfahren, wie Sie Ihr Haus als ganzheitliches Energiesystem betrachten, welche Rolle der Einsatz erneuerbarer Energien spielt und wie Sie den Energieausweis richtig interpretieren. Darüber hinaus erhalten Sie einen umfassenden Überblick über Fördermöglichkeiten und rechtliche Aspekte. So sparen Sie nicht nur bares Geld, sondern leisten auch einen aktiven Beitrag zum Klimaschutz. Inhalte: - Die häufigsten Denkfehler bei der Sanierung - Gebäudebestand nach Energieeffizienzklassen - Anleitung zum Start: Datenaufnahme, Energieausweis, Fassade, Rollläden, Dach, Fenster, Dämmung u. v. m. - Persönliches Sanierungsziel formulieren - Die 5 Mythen über die Wärmepumpe - Relevante gesetzliche Vorgaben: Gebäudeenergiegesetz (GEG) seit 1.1.2024, Erneuerbare-Energien-Gesetz (EEG), Bundesförderung für effiziente Gebäude (BEG) Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energetische Sanierung und Modernisierung von Immobilien, Taschenbuch von Wolf Probst, Haufe-Lexware, 978-3-648-17384-8Energetische Sanierung Und Modernisierung Von Immobilien, Taschenbuch Von Wolf Probst, Haufe-lexware, 978-3-648-17384-8, Seitenanzahl: 23539,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Fachbücher von Oliver KoosDas Handbuch Sanierung und Modernisierung von Bestandsimmobilien bietet eine umfassende und fundierte Analyse der verschiedenen Aspekte, die bei der Sanierung und Modernisierung von Bestandsimmobilien zu berücksichtigen sind. Es behandelt rechtliche, technische und kaufmännische Fragestellungen und richtet sich an Fachleute, die in der Immobilienbranche tätig sind. Die Autoren, ein Team von Experten, bringen ihre umfangreiche Erfahrung und ihr Wissen ein, um praxisnahe Lösungen und Strategien zu präsentieren. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Instandhaltung und Aufwertung von Immobilien beschäftigen. Es bietet wertvolle Einblicke in aktuelle Trends und Best Practices, die für eine erfolgreiche Umsetzung von Sanierungsprojekten erforderlich sind.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Bewehrungsschneider - Elektrohydraulischer Schneider - Tragbar - 900 W - Verstellbare Öffnung - Für Baustelle & Renovierung - BlauLeistungsstarker hydraulischer Bewehrungsschneider - BlauDieser kompakte, netzbetriebene Bewehrungsschneider in der Farbe Blau liefert zuverlässige Schnitte für Baustellen und Renovierungsprojekte. Mit 900 W Leerlaufleistung, geschmiedeten Komponenten und robuster Verarbeitung sorgt er für schnelle, saubere Ergebnisse bei Bewehrungsstahl und ähnlichen Werkstoffen mit geeigneter Härte. Wichtigste VorteileSchnelle Schnittleistung für effizientes Arbeiten auf der Baustelle.Robuste, geschmiedete Bauweise für Langlebigkeit unter hoher Belastung.Präzise Hydraulik für saubere, wiederholgenaue Schnitte.Komfortables Handling dank ausgewogenem Design und Netzbetrieb.Klare Eignung für Baustahl-Anwendungen mit definierter Materialhärte. Schnelle SchnittleistungDie starke Antriebseinheit mit 900 W ermöglicht kurze Schnittzyklen, sodass Bewehrungsstäbe zügig getrennt werden. Das steigert die Produktivität bei Bau- und Renovierungsarbeiten. Robuste, geschmiedete BauweiseDas Schmiedeverfahren erhöht d473,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Gebundene Ausgabe von , C.H. Beck, 978-3-406-83244-4Handbuch Sanierung Und Modernisierung Von Bestandsimmobilien, Gebundene Ausgabe Von, C.h. Beck, 978-3-406-83244-4, Seitenanzahl: 497139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energetische Sanierung von denkmalgeschützten Immobilien, Taschenbuch von Alina Greshake, AV Akademikerverlag, 978-3-639-47124-3Energetische Sanierung Von Denkmalgeschützten Immobilien, Taschenbuch Von Alina Greshake, Av Akademikerverlag, 978-3-639-47124-3, Seitenanzahl: 7239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Altbausanierung - Die Komplettanleitung für Einsteiger: Von der Planung über die Sanierung und Modernisierung Schritt für Schritt zum erfolgreichenAltbausanierung - Die Komplettanleitung Für Einsteiger: Von Der Planung Über Die Sanierung Und Modernisierung Schritt Für Schritt Zum Erfolgreichen Projektabschluss - Inkl. Finanzierungs-guide Von Moritz Buse, Onix Media, 978-3-7576-2487-3,...16,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.